

Come calcolare il TFR netto e sapere quanto si riceverà effettivamente alla fine di un rapporto di lavoro? Il trattamento di fine rapporto, comunemente chiamato liquidazione, è una somma che il lavoratore dipendente matura durante gli anni di servizio e che viene generalmente corrisposta alla cessazione del contratto. L’importo netto, tuttavia, non coincide con quello lordo indicato nella documentazione aziendale. Per determinarlo bisogna considerare la retribuzione utile, gli accantonamenti annuali, la rivalutazione delle somme accumulate e soprattutto la tassazione separata prevista dalla normativa fiscale. Il calcolo può variare in funzione della durata del rapporto, delle retribuzioni percepite e della destinazione del TFR. Conoscere le regole permette di stimare la liquidazione e verificare gli importi riportati nell’ultima busta paga.
Cos’è il TFR e quando viene pagato
Il TFR è una componente della retribuzione differita disciplinata dall’articolo 2120 del Codice civile. Ogni anno il datore di lavoro accantona una quota calcolata sulla retribuzione del dipendente, che si aggiunge a quelle maturate negli anni precedenti. Il trattamento viene riconosciuto alla cessazione del rapporto di lavoro, indipendentemente dal motivo dell’interruzione. Spetta quindi, in linea generale, in caso di dimissioni, licenziamento, pensionamento o scadenza di un contratto a termine. I tempi di pagamento dipendono dalle disposizioni contrattuali e dalle condizioni applicabili al rapporto. Per i dipendenti pubblici possono valere regole differenti, comprese quelle relative ai trattamenti di fine servizio e ai termini di liquidazione.
Come si calcola il TFR lordo
Per calcolare il TFR netto bisogna partire dall’importo lordo maturato. La formula prevista dalla legge stabilisce che, per ogni anno di servizio, venga accantonata una quota pari alla retribuzione annua utile divisa per 13,5. Dall’importo si sottrae, nei casi ordinari, il contributo dello 0,50% calcolato sull’imponibile previdenziale. Il risultato corrisponde approssimativamente al 6,91% della retribuzione annua, quando le basi di calcolo coincidono. Per esempio, un dipendente con una retribuzione annua utile di 30.000 euro matura una quota iniziale di 2.222,22 euro. Sottraendo 150 euro di contributo, l’accantonamento annuale è di circa 2.072,22 euro. La retribuzione utile comprende generalmente le somme corrisposte in modo non occasionale in dipendenza del rapporto di lavoro, salvo le esclusioni previste dalla contrattazione collettiva. I rimborsi spese non rientrano normalmente nella base di calcolo.
Come funziona la rivalutazione annuale del TFR
Il TFR già accumulato viene rivalutato annualmente per conservarne parzialmente il potere d’acquisto. L’articolo 2120 del Codice civile prevede un tasso composto dall’1,5% fisso e dal 75% della variazione dell’indice ISTAT dei prezzi al consumo per le famiglie di operai e impiegati, al netto dei tabacchi. La rivalutazione riguarda gli accantonamenti maturati negli anni precedenti, mentre la quota dell’anno corrente non viene rivalutata nello stesso esercizio. Ipotizzando un aumento dell’indice di riferimento del 2%, il coefficiente annuale sarebbe pari al 3%, ottenuto sommando l’1,5% fisso e l’1,5% variabile. Su un fondo preesistente di 10.000 euro, la rivalutazione lorda ammonterebbe a 300 euro. Su tale incremento si applica un’imposta sostitutiva del 17%, pari nell’esempio a 51 euro. La rivalutazione netta sarebbe quindi di 249 euro. <escape> </escape>
Come calcolare il TFR netto dalla liquidazione lorda
Il passaggio dal TFR lordo al netto richiede di determinare la tassazione applicabile al momento dell’erogazione. Il TFR mantenuto in azienda, o confluito nel Fondo di Tesoreria INPS, è generalmente soggetto a tassazione separata e non viene sommato allo stipendio ordinario per applicare direttamente l’IRPEF progressiva dell’anno. Il sostituto d’imposta determina un reddito di riferimento sulla base del TFR imponibile e del periodo di maturazione, secondo le regole fiscali applicabili. In termini semplificati, per il TFR maturato dal 2001, il reddito di riferimento si ottiene dividendo il capitale imponibile per gli anni di servizio e moltiplicando il risultato per dodici. Su tale importo viene calcolata un’imposta teorica, utilizzata per determinare l’aliquota media da applicare alla liquidazione. Le rivalutazioni già assoggettate all’imposta sostitutiva del 17% seguono un trattamento distinto. Il risultato iniziale può successivamente essere ricalcolato dall’Agenzia delle Entrate.
Tassazione separata del TFR: quali aliquote si applicano?
La tassazione separata serve a evitare che una somma maturata in più anni venga trattata integralmente come reddito ordinario di un solo periodo fiscale. L’aliquota applicata alla liquidazione iniziale deriva dal reddito di riferimento e dagli scaglioni IRPEF rilevanti. Nel 2026 le aliquote ordinarie sono pari al 23% fino a 28.000 euro, al 33% sulla quota compresa tra 28.000 e 50.000 euro e al 43% sulla parte superiore. Non significa, però, che il TFR venga sempre tassato al 23% o che si debba applicare automaticamente l’aliquota marginale dello stipendio. L’Agenzia delle Entrate procede successivamente alla riliquidazione dell’imposta sulla parte di TFR maturata dal 2001, considerando l’aliquota media relativa ai redditi dei cinque anni precedenti secondo la disciplina prevista. Da questa verifica può derivare una differenza a debito o a credito rispetto alle trattenute effettuate dal datore di lavoro.
Esempio pratico di calcolo del TFR netto
Si consideri un lavoratore dipendente con una retribuzione annua utile costante di 30.000 euro e cinque anni di servizio. Ipotizzando che l’imponibile previdenziale coincida con la retribuzione utile, l’accantonamento annuale è di circa 2.072 euro. Dopo cinque anni, senza considerare rivalutazioni, anticipazioni o altre particolarità, il capitale maturato sarebbe di circa 10.361 euro. Applicando a titolo puramente illustrativo un’aliquota media iniziale del 23%, la trattenuta fiscale ammonterebbe a circa 2.383 euro. Il TFR netto stimato risulterebbe quindi pari a circa 7.978 euro. L’esempio serve a spiegare il procedimento e non costituisce un calcolo individuale definitivo. Nella realtà, le rivalutazioni annuali, le variazioni retributive, le regole fiscali specifiche e l’eventuale riliquidazione dell’Agenzia delle Entrate possono modificare l’importo effettivamente percepito.
Dove trovare il TFR maturato nella busta paga
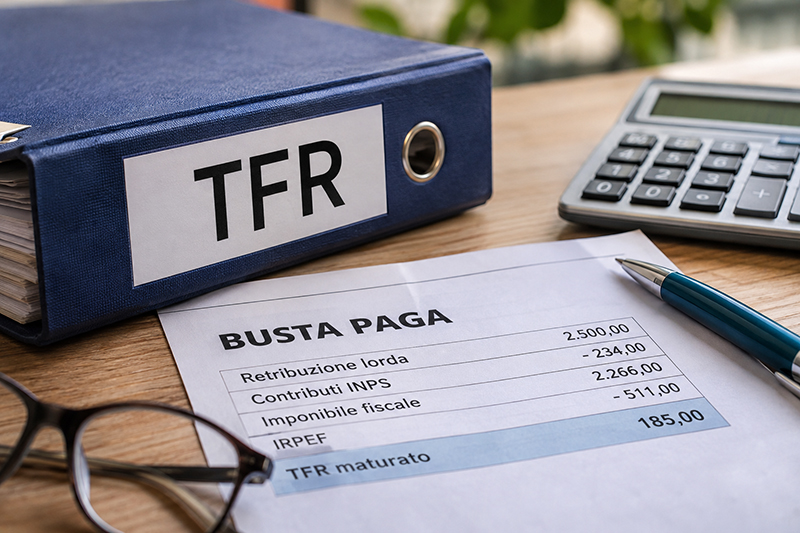
Per verificare l’importo accantonato, il primo documento da consultare è il cedolino paga. Molte aziende riportano nella sezione riepilogativa il TFR maturato nell’anno, quello accumulato negli esercizi precedenti e le eventuali rivalutazioni. La disposizione delle informazioni dipende dal software utilizzato per elaborare le retribuzioni e dal modello adottato dal datore di lavoro. Un altro documento utile è la Certificazione Unica, che contiene informazioni fiscali relative al rapporto e alle somme assoggettate a tassazione separata. Per ricostruire esattamente la liquidazione possono essere necessari anche i prospetti aziendali del TFR. Se il lavoratore ha destinato gli accantonamenti a un fondo pensione, deve consultare anche la documentazione della forma previdenziale complementare.
TFR in azienda o fondo pensione: cosa cambia nel netto
La destinazione del TFR influisce sul trattamento fiscale e sulle modalità di erogazione. Le somme lasciate nel circuito aziendale sono soggette alla rivalutazione prevista dal Codice civile e alla tassazione separata al momento della liquidazione. Il TFR conferito a un fondo pensione segue invece le regole della previdenza complementare. Per le prestazioni pensionistiche relative ai contributi maturati dal 2007, l’aliquota fiscale sulla parte imponibile è generalmente del 15%, riducibile fino al 9% in funzione degli anni di partecipazione oltre il quindicesimo. Per anticipazioni e riscatti possono applicarsi aliquote differenti. Il confronto tra le due soluzioni richiede quindi di considerare non soltanto le imposte, ma anche rendimenti, costi del fondo e condizioni di accesso al capitale.
È possibile ricevere un anticipo del TFR?
La normativa permette, a determinate condizioni, di richiedere un’anticipazione del trattamento maturato. Per il TFR disciplinato dall’articolo 2120 del Codice civile, il lavoratore con almeno otto anni di servizio presso lo stesso datore può generalmente chiedere un anticipo fino al 70% dell’importo spettante, nei limiti e per le finalità previste dalla legge. Tra queste rientrano specifiche spese sanitarie straordinarie e l’acquisto della prima casa per sé o per i figli. La contrattazione collettiva può prevedere condizioni più favorevoli. L’anticipo riduce naturalmente il capitale disponibile alla cessazione del rapporto e viene assoggettato al trattamento fiscale previsto per queste somme.
Calcolo TFR netto online: quanto sono affidabili i simulatori?
I calcolatori online permettono di stimare rapidamente il trattamento di fine rapporto inserendo retribuzione annua, anzianità di servizio ed eventuali dati fiscali. La precisione dipende però dalle informazioni richieste e dal metodo utilizzato. Un simulatore che considera soltanto lo stipendio e gli anni lavorati può calcolare una stima del capitale, ma difficilmente riproduce la liquidazione effettiva senza conoscere rivalutazioni, imponibili, anticipazioni e storia fiscale. Per una verifica attendibile è preferibile utilizzare i dati dei cedolini e dei prospetti aziendali. Il calcolo definitivo viene effettuato dal sostituto d’imposta al momento dell’erogazione, ferma restando la successiva verifica fiscale.
Come verificare quanto TFR netto spetta alla fine del lavoro
Per stimare correttamente la liquidazione occorre partire dal TFR maturato, individuare la quota imponibile e considerare le imposte applicabili. La differenza tra lordo e netto dipende soprattutto dalla tassazione separata, mentre la rivalutazione del fondo segue un meccanismo fiscale autonomo. Il controllo dei prospetti aziendali permette di verificare la coerenza degli accantonamenti e delle trattenute. Quando il rapporto di lavoro è durato molti anni, sono intervenute anticipazioni oppure il TFR è stato destinato in parte alla previdenza complementare, può essere opportuno richiedere una ricostruzione dettagliata al consulente del lavoro o all’ufficio paghe.
FAQ: domande frequenti sul calcolo del TFR netto
Come si calcola il TFR netto dal lordo?
Per calcolare il TFR netto bisogna sottrarre dall’importo lordo l’imposta determinata attraverso il meccanismo della tassazione separata. Il calcolo considera il capitale imponibile, gli anni di servizio e l’aliquota media applicabile. Le rivalutazioni già assoggettate all’imposta sostitutiva del 17% seguono un trattamento distinto. L’importo definitivo può variare in seguito alla riliquidazione effettuata dall’Agenzia delle Entrate.
Quanto viene tassato il TFR quando si lascia il lavoro?
Il TFR non viene generalmente tassato con l’aliquota marginale IRPEF applicata allo stipendio. Il datore di lavoro calcola una tassazione separata sulla base del reddito di riferimento e degli scaglioni fiscali applicabili. Successivamente, l’Agenzia delle Entrate può ricalcolare l’imposta considerando i redditi dei cinque anni precedenti, secondo le disposizioni previste dalla normativa.
Quanto TFR netto si riceve dopo cinque anni di lavoro?
L’importo dipende dalla retribuzione e dalle rivalutazioni maturate. Con una retribuzione annua utile costante di 30.000 euro, il TFR accumulato in cinque anni sarebbe indicativamente di 10.361 euro, escludendo le rivalutazioni. Ipotizzando una tassazione del 23%, il netto ammonterebbe a circa 7.978 euro. Si tratta di una simulazione semplificata, non di un importo garantito.
Il TFR netto cambia in caso di dimissioni o licenziamento?
No, il motivo della cessazione del rapporto non modifica di per sé le regole di calcolo del TFR. La liquidazione spetta generalmente sia in caso di dimissioni sia in caso di licenziamento. L’importo dipende dalle somme maturate, dalle rivalutazioni, dagli eventuali anticipi e dalla tassazione applicabile.