

Pagare un acquisto online direttamente dal proprio conto corrente, senza utilizzare una carta di credito e senza dover compilare un bonifico. È questo il principio alla base del Pay by Bank, un metodo di pagamento digitale che sfrutta le tecnologie dell’Open Banking. Per il consumatore cambia soprattutto il modo in cui viene autorizzata la transazione. Per le aziende, invece, la possibilità di ridurre le commissioni, velocizzare gli incassi e automatizzare alcune operazioni amministrative rende questa tecnologia particolarmente interessante. Il Pay by Bank può essere utilizzato nell’e-commerce, ma trova applicazione anche nel pagamento di fatture, bollette, canoni di locazione e servizi.
Cos’è il Pay by Bank
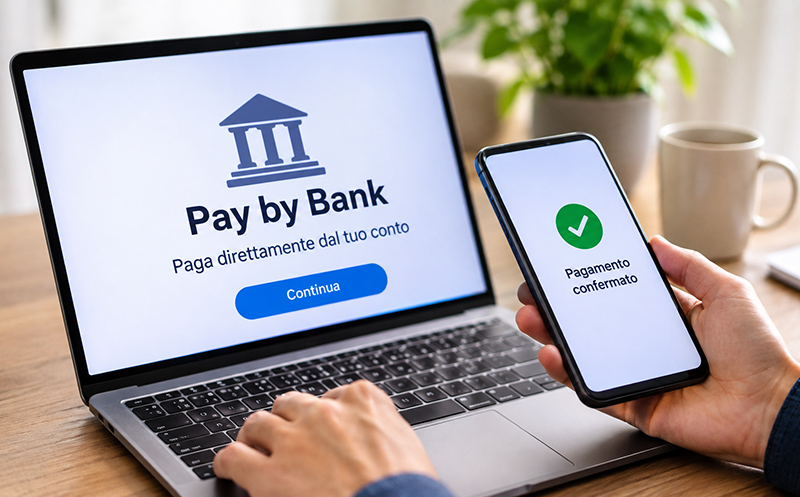
Il Pay by Bank è un metodo di pagamento che consente di trasferire denaro direttamente dal conto corrente del cliente al beneficiario. Appartiene alla categoria dei pagamenti Account to Account (A2A), ossia delle transazioni che avvengono tra conti bancari senza passare attraverso i circuiti delle carte. La tecnologia utilizza le infrastrutture dell’Open Banking, grazie alle quali operatori autorizzati possono avviare pagamenti per conto degli utenti, previo loro consenso. A differenza di quanto accade con un bonifico tradizionale, il cliente non deve inserire manualmente l’IBAN del destinatario, l’importo o la causale. Tutte queste informazioni sono già predisposte dal sistema di pagamento.
Come funziona il Pay by Bank
Supponiamo di voler acquistare un prodotto da 250 euro su un sito di e-commerce. Al momento del pagamento selezioniamo Pay by Bank e scegliamo la banca presso cui abbiamo il conto corrente. Il sistema ci indirizza verso l’applicazione o il servizio di autenticazione della banca, dove possiamo verificare i dati della transazione e autorizzare il trasferimento. Una volta confermata l’operazione, l’esercente riceve una notifica relativa allo stato del pagamento. L’intera procedura può richiedere pochi secondi e, nella maggior parte delle implementazioni, non è necessario registrarsi a un nuovo servizio. Per l’utente è un’esperienza simile a quella di altri sistemi di pagamento online, con la differenza che il denaro viene trasferito attraverso l’infrastruttura bancaria.
Quale tecnologia utilizza il Pay by Bank
Lo sviluppo del Pay by Bank in Europa è legato alla PSD2, la seconda direttiva europea sui servizi di pagamento, che ha favorito l’apertura delle infrastrutture bancarie a soggetti terzi autorizzati. Le banche mettono a disposizione interfacce informatiche, chiamate API (Application Programming Interface), attraverso le quali questi operatori possono comunicare con i sistemi bancari. Tra i soggetti previsti dalla normativa ci sono i PISP (Payment Initiation Service Provider), prestatori di servizi di disposizione degli ordini di pagamento. Il loro compito è trasmettere alla banca le informazioni necessarie per eseguire una transazione autorizzata dal cliente. Nell’esercizio di questa attività il PISP non entra in possesso dei fondi del pagatore. L’autorizzazione avviene attraverso i sistemi di sicurezza della banca, secondo le regole della Strong Customer Authentication (SCA), che prevedono normalmente l’utilizzo di almeno due fattori di autenticazione.
Che differenza c’è tra Pay by Bank e bonifico istantaneo
Pay by Bank e bonifico istantaneo non sono la stessa cosa. Il primo è una modalità attraverso cui viene avviato un pagamento, mentre il secondo è lo strumento che permette di trasferire denaro tra due conti correnti in pochi secondi, anche durante i giorni festivi. Un pagamento Pay by Bank può essere eseguito mediante un bonifico ordinario oppure istantaneo, a seconda del servizio utilizzato. La diffusione dei bonifici istantanei è destinata a favorire l’utilizzo del Pay by Bank. Il Regolamento europeo UE 2024/886 ha introdotto l’obbligo di offrire i bonifici istantanei per gli operatori interessati dalla normativa, secondo un calendario differenziato. Per le banche dell’area euro le principali scadenze sono state fissate al 9 gennaio e al 9 ottobre 2025. Il regolamento stabilisce anche che le commissioni per i bonifici istantanei non possano essere superiori a quelle applicate ai bonifici ordinari.
Pay by Bank e carte di credito: quali sono le differenze
Quando un cliente paga con una carta di credito, la transazione coinvolge diversi soggetti, tra cui la banca emittente, il circuito della carta e il prestatore di servizi che gestisce gli incassi dell’esercente. Ognuno di questi passaggi può comportare dei costi. Il Pay by Bank utilizza invece l’infrastruttura bancaria per trasferire il denaro direttamente tra conti. Questo permette ai fornitori del servizio di adottare modelli tariffari differenti, in alcuni casi più convenienti per gli esercenti. Le carte mantengono però alcuni vantaggi, soprattutto nella gestione dei pagamenti ricorrenti, delle preautorizzazioni e delle contestazioni commerciali. La scelta tra i due sistemi dipende quindi dal tipo di attività, dall’importo medio delle transazioni e dalle esigenze dei clienti.
Quali sono i vantaggi del Pay by Bank per le aziende
Il primo aspetto da considerare è quello economico. Per un’azienda che gestisce migliaia di transazioni all’anno, anche una piccola differenza nelle commissioni può tradursi in un risparmio considerevole. C’è poi la questione dei tempi di incasso: quando il pagamento avviene attraverso un bonifico istantaneo, il denaro può essere disponibile sul conto del beneficiario in pochi secondi. Un altro vantaggio riguarda la riconciliazione contabile, ossia l’associazione di ogni pagamento alla relativa fattura o al relativo ordine. Chi gestisce un’attività commerciale conosce bene il problema dei bonifici ricevuti con causali incomplete o importi errati. Con il Pay by Bank i dati della transazione possono essere precompilati e associati automaticamente al documento contabile. Si riducono così le verifiche manuali e il tempo dedicato alla gestione amministrativa degli incassi.
Quanto costa il Pay by Bank
Non esiste una tariffa unica per il Pay by Bank. Alcuni fornitori applicano una commissione percentuale sull’importo della transazione, altri prevedono un costo fisso per ogni pagamento o un canone di abbonamento. Per capire quanto possa incidere la scelta del sistema di pagamento sui conti di un’azienda, immaginiamo un’impresa che incassa un milione di euro all’anno attraverso transazioni digitali. Con una commissione dell’1,5% sui pagamenti con carta, il costo annuale sarebbe di 15.000 euro. Se il servizio Pay by Bank prevedesse una commissione dello 0,5%, la spesa scenderebbe a 5.000 euro, con un risparmio di 10.000 euro. Si tratta di una simulazione basata su tariffe ipotetiche. Prima di scegliere un fornitore occorre valutare anche gli eventuali costi di attivazione, integrazione e gestione del servizio.
In quali settori si può utilizzare il Pay by Bank
L’e-commerce è una delle applicazioni più immediate, ma il Pay by Bank può risultare conveniente soprattutto nei settori in cui gli importi delle transazioni sono elevati. Nel mercato immobiliare, per esempio, può essere utilizzato per il pagamento dei canoni di locazione e dei depositi cauzionali. Le compagnie assicurative possono integrarlo nei sistemi di incasso dei premi, mentre le società energetiche possono utilizzarlo per il pagamento delle bollette. Altre applicazioni riguardano il turismo, le prenotazioni alberghiere, l’acquisto di veicoli e i servizi di mobilità. Nel mercato B2B, un’azienda può inserire un link di pagamento direttamente in fattura o inviarlo al cliente via email. Quest’ultimo deve soltanto selezionare la propria banca e autorizzare l’operazione, senza accedere manualmente all’home banking per predisporre un bonifico.
Il Pay by Bank è sicuro?
I pagamenti effettuati attraverso servizi di Open Banking regolamentati sono soggetti alle norme europee sui servizi di pagamento. Il cliente autorizza l’operazione attraverso i sistemi di autenticazione della propria banca, che possono prevedere l’utilizzo di password, codici temporanei o riconoscimento biometrico. Non deve comunicare all’esercente i dati della carta di credito. Una protezione aggiuntiva è la Verification of Payee, il servizio che verifica la corrispondenza tra il nome del beneficiario e l’IBAN prima dell’autorizzazione di un bonifico. Restano però possibili tentativi di phishing e truffe basate sulla manipolazione del pagatore. Il fatto che un’operazione venga autorizzata attraverso l’applicazione della banca non garantisce che il destinatario sia affidabile. Una volta eseguito un bonifico istantaneo, recuperare il denaro inviato a un soggetto fraudolento può essere difficile.
Quali sono gli svantaggi del Pay by Bank
Uno dei limiti del Pay by Bank riguarda la qualità dell’integrazione con le singole banche. L’esperienza di pagamento può cambiare a seconda dell’istituto di credito e del fornitore del servizio. Anche la gestione dei rimborsi e dei pagamenti ricorrenti dipende dalle funzionalità disponibili. Per il consumatore, una differenza importante rispetto alle carte di credito riguarda il chargeback, la procedura che consente, in determinate circostanze, di contestare una transazione e richiedere il riaccredito delle somme. Il Pay by Bank non prevede automaticamente un meccanismo equivalente a quello dei circuiti delle carte. Restano comunque applicabili le tutele previste dalla normativa per le operazioni di pagamento non autorizzate.
Come integrare il Pay by Bank in un sito web
Per accettare pagamenti tramite Pay by Bank, un’azienda può rivolgersi a un prestatore di servizi autorizzato o a una piattaforma che integra i servizi di un operatore autorizzato. Le modalità di integrazione dipendono dalle caratteristiche del sito e dalle esigenze dell’impresa. Un e-commerce può utilizzare un plugin compatibile con la propria piattaforma, mentre un’azienda che dispone di un software gestionale proprietario può ricorrere alle API del fornitore. Per chi non ha particolari esigenze tecniche, i link di pagamento sono spesso la soluzione più semplice. Possono essere inviati via email o integrati nelle fatture elettroniche attraverso appositi servizi. Nei negozi fisici è possibile utilizzare anche QR code che indirizzano il cliente verso la procedura di pagamento.
Quali aziende offrono servizi Pay by Bank
Tra gli operatori attivi nel mercato europeo dei pagamenti bancari ci sono Trustly, TrueLayer, Tink, Yapily e MyBank. Alcune società si concentrano sui servizi di disposizione dei pagamenti, altre offrono infrastrutture tecnologiche che consentono a banche, fintech e aziende di integrare servizi di Open Banking nei propri prodotti. Nella scelta di un fornitore è opportuno verificare quali banche sono supportate, quanto costa ogni transazione, come vengono gestiti i rimborsi e quali strumenti sono disponibili per la riconciliazione contabile. Per un’impresa che opera in più Paesi, anche la copertura geografica del servizio può fare la differenza.
Le opportunità del Pay by Bank per le startup fintech
Per le startup fintech il mercato dei pagamenti Account to Account offre diverse possibilità di sviluppo. Una società può integrare questa tecnologia all’interno di un prodotto destinato a un settore specifico, senza necessariamente sviluppare una propria infrastruttura bancaria. Pensiamo a una piattaforma per la gestione degli affitti che consenta ai proprietari di inviare richieste di pagamento agli inquilini, verificare gli incassi e monitorare le scadenze. Il pagamento diventa una funzionalità del software e risolve un problema concreto per chi gestisce uno o più immobili. È un esempio di Embedded Finance, il modello che prevede l’integrazione di servizi finanziari all’interno di prodotti digitali anche estranei al settore bancario. Opportunità analoghe esistono nel software gestionale, nella fatturazione elettronica e nell’automazione della tesoreria aziendale. Il valore economico del servizio, in questi casi, deriva soprattutto dalla capacità di semplificare attività che oggi richiedono tempo e risorse.
Domande frequenti sul Pay by Bank
Per utilizzare Pay by Bank serve una carta di credito? No. È sufficiente disporre di un conto corrente compatibile con il servizio e poter autorizzare pagamenti online.
Il Pay by Bank è disponibile in Italia? Sì. Diversi operatori offrono servizi basati sull’Open Banking e sui pagamenti diretti tra conti correnti anche sul mercato italiano.
Il Pay by Bank è gratuito? Dipende dalle condizioni applicate dalla banca e dal fornitore del servizio. Per le aziende che accettano questa modalità di pagamento sono generalmente previsti costi di transazione o canoni.
Il Pay by Bank è un pagamento istantaneo? Non necessariamente. Il trasferimento di denaro può avvenire attraverso un bonifico ordinario oppure istantaneo.
Che differenza c’è tra Pay by Bank e PayPal? PayPal è una piattaforma di pagamento che consente di utilizzare diverse fonti di finanziamento, tra cui carte e conti bancari. Il Pay by Bank prevede invece l’avvio di un pagamento direttamente dal conto corrente attraverso un servizio integrato.
È possibile annullare un pagamento Pay by Bank? Una volta eseguito il bonifico, il pagamento generalmente non può essere annullato unilateralmente. È possibile richiedere un rimborso al beneficiario o rivolgersi alla propria banca in caso di operazioni non autorizzate o sospette.