
Venture capital italiano: 1,46 miliardi investiti nel 2026

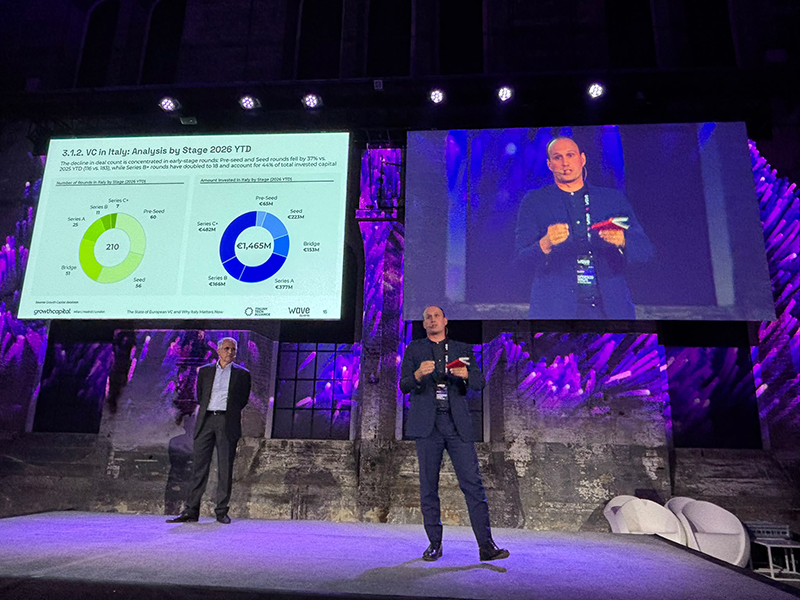
Il venture capital italiano accelera nel 2026, con investimenti in forte crescita e un mercato sempre più orientato verso operazioni di dimensioni elevate. Nei primi nove mesi dell’anno le startup italiane hanno raccolto 1,465 miliardi di euro, contro gli 855 milioni dello stesso periodo del 2025, registrando un incremento di oltre il 71%. Diminuisce invece il numero dei round, passati da 306 a 210. È quanto emerge dall’Osservatorio trimestrale sul Venture Capital in Italia, realizzato da Growth Capital e Italian Tech Alliance, che descrive un ecosistema in fase di maturazione, caratterizzato da una maggiore concentrazione dei capitali e dalla crescita dei finanziamenti destinati alle startup più strutturate.
Terzo trimestre 2026: 641 milioni investiti in 56 round
Nel terzo trimestre del 2026, il mercato italiano ha registrato 56 round di finanziamento per complessivi 641 milioni di euro. Tra le operazioni figurano due mega round, nove Serie A, una Serie B e tre Serie C+, oltre a dieci exit.
L’operazione più consistente è stata il round Serie D da 234 milioni di euro di Exein, che guida anche la classifica dei maggiori finanziamenti dei primi nove mesi dell’anno.
Sul fronte della raccolta dei fondi, nel trimestre sono stati annunciati quattro nuovi veicoli di venture capital, che hanno raccolto complessivamente 128 milioni di euro.
I dati sono stati presentati l’8 ottobre a Torino, presso Wave by Vento, durante l’incontro “Where the money is going – The state of European VC – and why Italy matters now”, con la partecipazione di Fabio Mondini de Focatiis, Founding Partner di Growth Capital, e Francesco Cerruti, Direttore Generale di Italian Tech Alliance.
Meno operazioni, ma round di dimensioni record
Il dato più significativo riguarda l’aumento della dimensione dei finanziamenti. Nei primi nove mesi del 2026, il ticket medio è salito a 7 milioni di euro, rispetto ai 4,1 milioni del 2025. Anche il valore mediano registra una crescita, passando da 1,1 a 2 milioni di euro.
La contrazione delle operazioni interessa soprattutto le fasi iniziali. I round Pre-seed e Seed sono diminuiti del 37%, passando da 183 a 116, mentre i finanziamenti Serie B e successivi sono raddoppiati, raggiungendo quota 18. Questi ultimi hanno assorbito 648 milioni di euro, pari al 44% del capitale complessivamente investito.
La maggiore disponibilità di capitali per le imprese in fase di scaleup convive quindi con una riduzione delle operazioni early stage. Una dinamica che segnala la crescente selettività degli investitori, pur senza consentire di stabilire, sulla base dei soli dati aggregati, quanto pesino domanda e offerta di finanziamenti.
Software primo settore per investimenti: raccolti 512 milioni
L’analisi settoriale conferma la centralità del comparto tecnologico. Nei primi nove mesi del 2026, un round su quattro ha riguardato aziende Software, che risultano le più attive anche per capitale raccolto. Il settore ha attratto 512 milioni di euro, equivalenti al 35% degli investimenti complessivi. Seguono Life Sciences, con 246 milioni, Smart City, con 209 milioni, e FinTech, con 195 milioni. Insieme, questi quattro comparti concentrano il 79% del capitale investito. Considerando invece il numero delle operazioni, Software, Life Sciences e Smart City rappresentano il 53% del totale. La distribuzione conferma il peso delle imprese tecnologiche nella raccolta di venture capital e la concentrazione dei finanziamenti in un numero relativamente limitato di settori.
Exein guida i cinque maggiori round del 2026
La classifica delle cinque operazioni più importanti dei primi nove mesi vede Exein al primo posto con il finanziamento Serie D da 234 milioni di euro. Segue un round Serie C confidential da 108 milioni, mentre Rent2Cash occupa la terza posizione grazie a un Serie A da 100 milioni di euro. Al quarto posto figura Newcleo, con 75 milioni raccolti attraverso la terza tranche del proprio Serie A. Chiude la graduatoria WeRoad, protagonista di un round Serie C da 49 milioni. Le cinque operazioni totalizzano 566 milioni di euro, una quota rilevante della raccolta nazionale che rende evidente l’incidenza dei deal di maggiore dimensione sui risultati complessivi.
Il venture capital italiano cresce più velocemente della media europea
Secondo l’Osservatorio, dal 2020 gli investimenti nelle startup italiane sono aumentati di 3,2 volte, registrando la crescita più rapida in Europa e un incremento pari a 2,5 volte la media europea. “In Europa il numero di round è in linea con il 2025, mentre il capitale investito in nove mesi è già comparabile a quello dell’intero anno scorso, spinto soprattutto dall’AI”, commenta Fabio Mondini de Focatiis. Il Founding Partner di Growth Capital osserva che il mercato italiano sta maturando, con una raccolta sostenuta da tre mega round per complessivi 442 milioni di euro, e prevede che gli investimenti del 2026 superino quelli del 2025. Già nei primi nove mesi, del resto, il capitale investito ha superato il risultato dell’intero 2024.
Italian Tech Alliance: servono progressi sul piano normativo
La crescita finanziaria non elimina le criticità strutturali dell’ecosistema. Francesco Cerruti, Direttore Generale di Italian Tech Alliance, descrive un mercato in buona salute, nel quale stanno emergendo storie di successo capaci di influenzare l’atteggiamento degli investitori istituzionali.
Secondo Cerruti, la mancanza di progressi concreti nei percorsi normativi italiani ed europei è stata il principale punto debole del 2026, con conseguenze anche sull’affidabilità percepita del Sistema Paese.
Resta però aperta la questione delle politiche pubbliche. Secondo Cerruti, la mancanza di progressi concreti nei percorsi normativi italiani ed europei è stata il principale punto debole del 2026, con conseguenze anche sull’affidabilità percepita del Sistema Paese. Il quadro restituito dall’Osservatorio è dunque quello di un mercato che cresce per capitale raccolto e dimensione delle operazioni, mentre diminuisce l’attività nelle fasi iniziali. La capacità di sostenere nuove startup, accanto alle scaleup già consolidate, sarà uno degli aspetti da osservare nei prossimi trimestri.
Il report integrale dell’Osservatorio, comprensivo della metodologia di ricerca, è disponibile online.